Neden gündemde?
Vadeli satışlarda faturanın kesilmesinden sonra iade, iskonto ve karşılıklı mahsup işlemleri sıkça oluşuyor. Google Trends’in son 24 saat, 7 gün ve 30 günlük Türkiye görünümünde bu dar sorgu için güvenilir hacim yok. Konu, cari hesap ile sigorta dosyasındaki tutarların farklılaşmasını önlemek için seçildi.
Basitçe etkisi nedir?
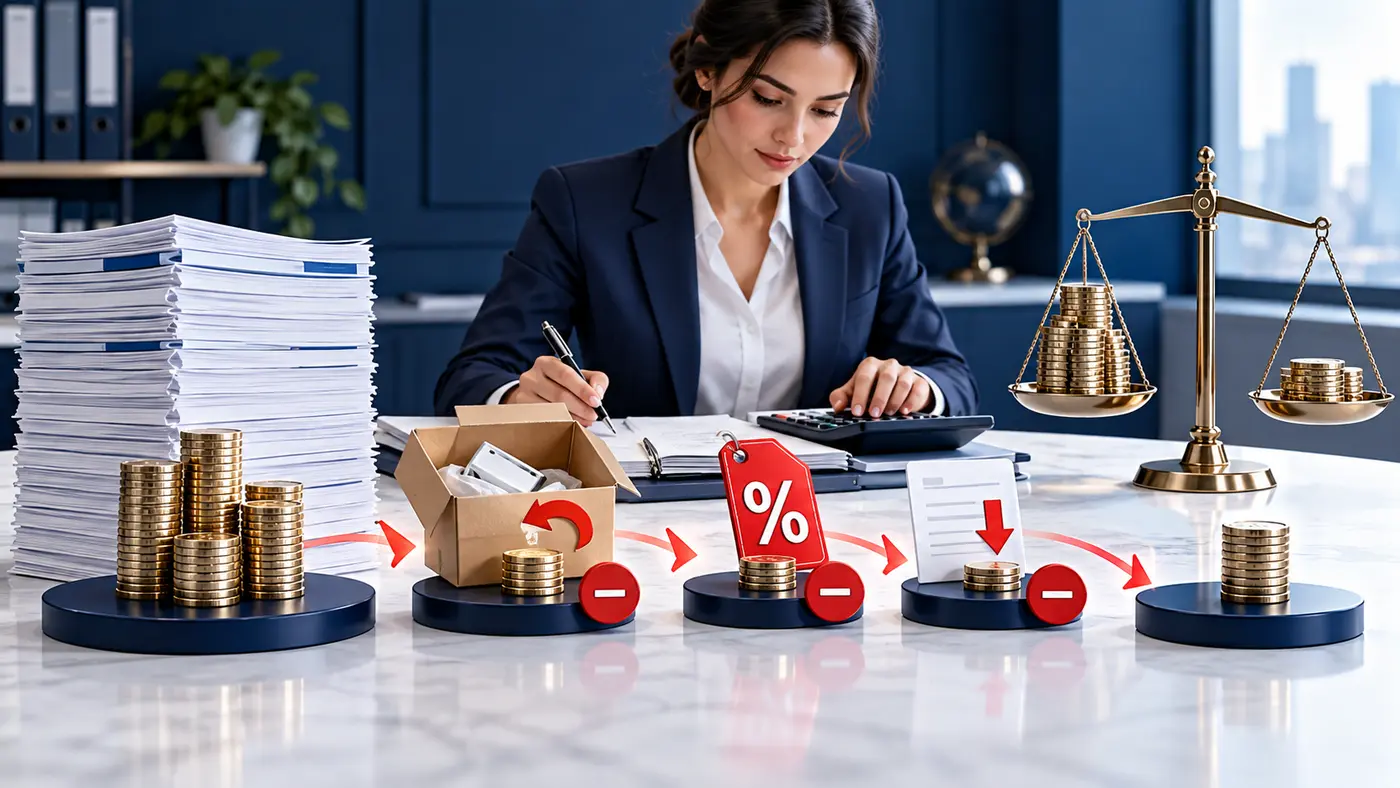
Bir mal iade edildiğinde, satış bedeline sonradan iskonto uygulandığında veya tarafların karşılıklı borçları mahsup edildiğinde müşteriden tahsil edilmesi gereken tutar değişir. Bu işlemler ilgili fatura ve cari hesapla eşleştirilmeli; açık bakiye her hareketten sonra güncellenmelidir.
İşletmeler için neden önemli?
Brüt fatura toplamını açık alacak gibi izlemek, kullanılabilir alıcı limitini ve olası zarar hesabını hatalı gösterebilir. Tersine, belgesiz bir mahsup veya sözlü iskonto da alacağın miktarı konusunda ihtilaf yaratabilir. Hasar değerlendirmesinde satış, teslimat, tahsilat ve düzeltme belgelerinin birlikte incelenmesi beklenir.
Uygulanabilir kontrol listesi
- Her iade faturasını ilk satış faturasıyla ilişkilendirin.
- İskonto ve primleri yazılı sözleşme veya mutabakatla destekleyin.
- Mahsup işlemlerinde karşılıklı borçların dayanak belgelerini saklayın.
- KDV ve muhasebe kayıtlarının güncel mevzuata uygunluğunu mali müşavirle kontrol edin.
- Net açık bakiyeyi alıcı limiti ve yaşlandırma raporuna aynı tarihte yansıtın.
- Hasar başvurusu öncesinde brüt fatura, tahsilat ve düzeltmeleri tek tabloda uzlaştırın.
Bu içerik muhasebe, vergi veya tazminat hesabı değildir. Net zarar ve teminat; poliçe, mevzuat ve somut belgelere göre belirlenir.
Kaynaklar
ÖRYM – Sıkça Sorulan Sorular
ÖRYM – DDAS Ticari Standart
Mevzuat Bilgi Sistemi – Türk Ticaret Kanunu
Bilgi talep formuna gidin →